Un fondo nuevo, un colchón más delgado
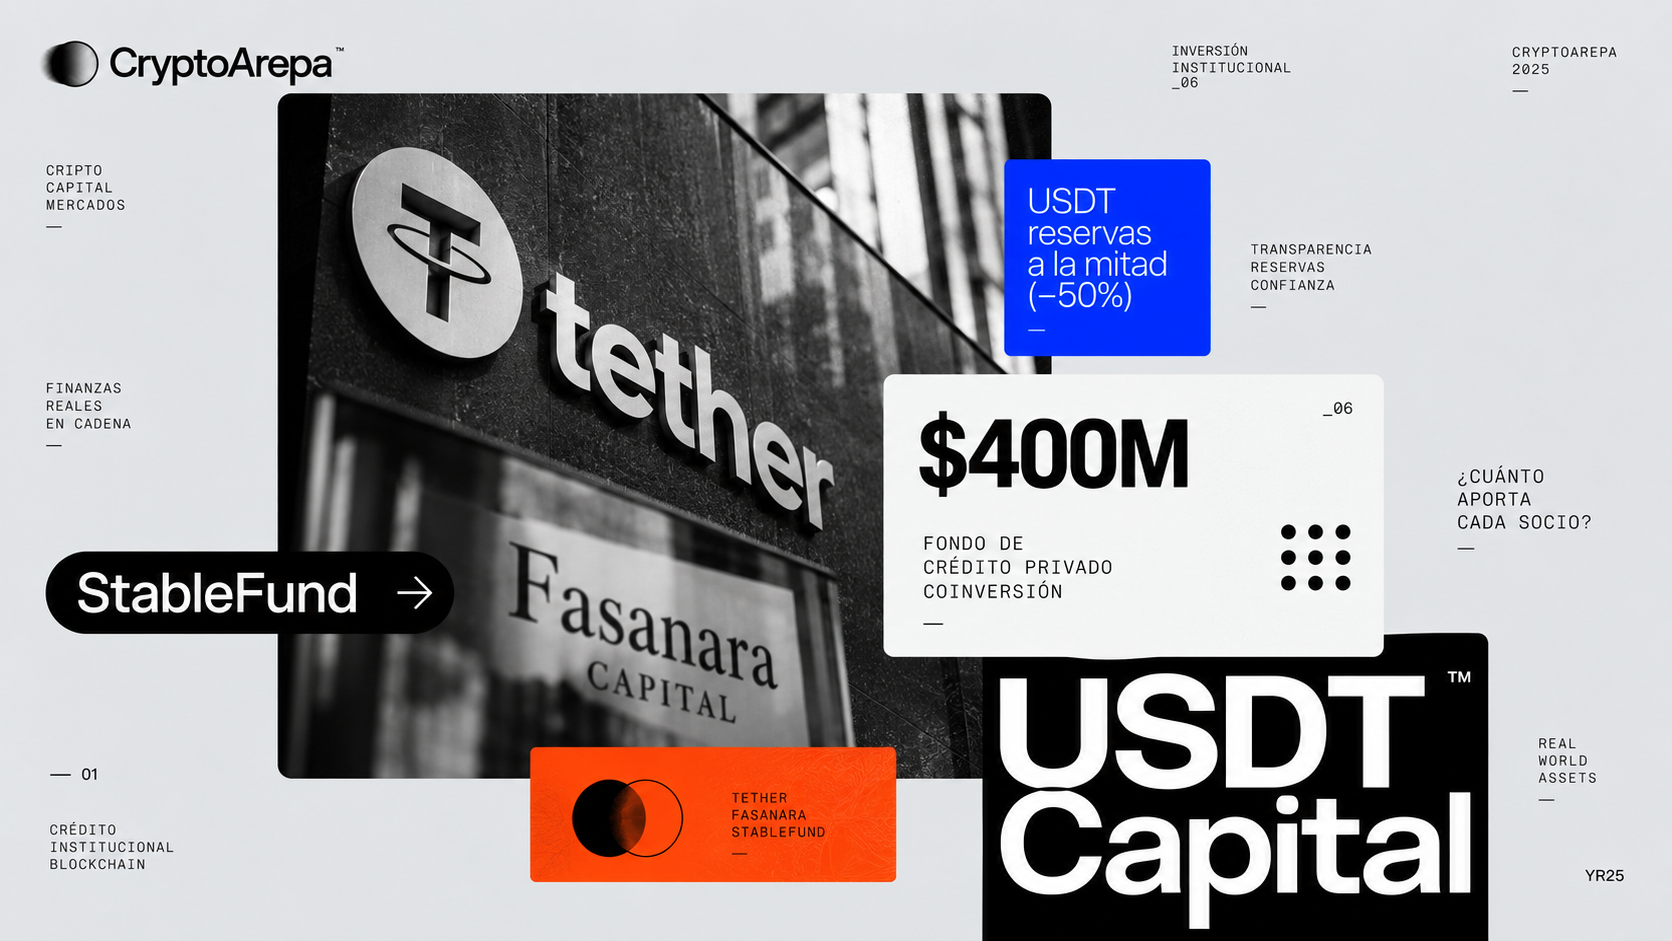
Tether anunció el 9 de septiembre de 2026 el lanzamiento de StableFund, un fondo de crédito privado desarrollado junto con la gestora británica Fasanara Capital. El vehículo parte de 400 millones de dólares de coinversión entre ambas firmas y busca atraer hasta 3.000 millones adicionales de inversionistas institucionales. El comunicado no especifica cuánto aporta cada socio ni de qué fuente sale la contribución de Tether — y esa omisión merece atención por el momento en que ocurre.
La atestación de Tether al 30 de junio de 2026, preparada por BDO y publicada el 31 de julio, mostró que el exceso de activos sobre pasivos cayó de 8.230 millones a 4.110 millones de dólares. El anuncio de StableFund llegó apenas seis semanas después.
Fasanara —gestora londinense con más de 6.000 millones bajo gestión— administrará StableFund. Tether actúa como copatrocinador, originador y asesor: busca oportunidades vinculadas a USD₮ y aporta la infraestructura de liquidación de la stablecoin, incluidos los rieles de entrada y salida de capital.
El fondo canaliza capital, vía la red fintech de Fasanara, hacia crédito de corto plazo respaldado por activos, dirigido a pymes y consumidores en más de 60 países. Es una estructura evergreen: sin fecha de cierre fija, puede seguir recibiendo capital institucional con el tiempo. Tether la presenta como una forma de llevar USD₮ desde su uso habitual como activo de liquidación hacia los mercados de crédito de la economía real, y cita una brecha mundial de financiación para pymes de 5,7 billones de dólares. Esa cifra no es una estimación propia de Tether: corresponde al SME Finance Forum, gestionado por la Corporación Financiera Internacional (IFC), el brazo de financiamiento privado del Banco Mundial.
La pregunta que las coberturas revisadas no responden
El comunicado de Tether y las coberturas de CoinDesk y The Block describen los 400 millones como coinversión de Tether y Fasanara, pero ninguna desglosa cuánto aporta cada una ni el origen contable de la parte de Tether. Eso deja una pregunta sin contestar: ¿esa participación se financia con utilidades corporativas y capital propio, o con activos de la estructura de reservas que respalda USD₮?
La distinción no es cosmética. Capital corporativo separado de las reservas es diversificación de negocio. Un activo de las reservas es otra cosa: habría que explicar cómo se clasifica, cómo se valora y qué efecto tiene sobre la liquidez y el margen de seguridad disponible para quienes tienen USD₮. No hay evidencia en el anuncio de que Tether haya usado reservas de USD₮ para financiar el fondo — la cuestión es, precisamente, que el comunicado no da el desglose necesario para saberlo.
Lo que sí muestra la atestación de junio
La atestación al 30 de junio reportó unos 187.750 millones de dólares en activos frente a 183.640 millones en pasivos: un exceso de 4.110 millones, frente a 8.230 millones en el primer trimestre. La circulación de USD₮, mientras tanto, aumentó unos 446 millones, hasta 184.600 millones — la reducción del colchón no coincidió con una salida masiva de la stablecoin.
Parte de la presión vino de la valoración de activos. Tether sumó unas 14 toneladas de oro y cerró con más de 146 toneladas en total, pero la caída del precio del metal redujo el valor de esa posición en unos 1.000 millones de dólares. Su posición en bitcoin perdió cerca de 820 millones por el mismo motivo, pese a que la empresa aumentó la cantidad de BTC que mantiene. Tether también redujo en unos 2.380 millones (15%) su cartera de préstamos garantizados. La atestación no ofrece una reconciliación pública que atribuya, dólar por dólar, la caída del colchón a estos tres movimientos. Tether reportó además unos 1.500 millones en beneficio operativo: siguió siendo rentable mientras ese margen se reducía.
La señal a vigilar
El lanzamiento de StableFund no demuestra, por sí mismo, un problema de solvencia. La caída del exceso de reservas tampoco demuestra por sí sola que USD₮ esté insuficientemente respaldado: al cierre de junio, Tether seguía reportando más activos que pasivos. Pero los dos hechos juntos hacen más relevante una pregunta que de otro modo parecería secundaria: ¿con qué capital financia Tether su expansión hacia actividades más ilíquidas?
Importa porque StableFund es una estructura de crédito privado que busca crecer hasta 3.000 millones adicionales y desplegar capital vía plataformas fintech en más de 60 países. La próxima atestación trimestral será una referencia útil: si el colchón se recupera y Tether precisa que su parte en StableFund procede de capital corporativo separado de las reservas, la preocupación baja. Si el colchón sigue reduciéndose y la empresa amplía su exposición a crédito e inversión sin aclarar qué capital la financia, la pregunta sobre esa separación se vuelve más relevante, no menos.
Las cifras citadas provienen de las fuentes indicadas y responden a la metodología de cada una: distintos proveedores miden distinto y sus estimaciones pueden diferir. Se reproducen como dato, no como veredicto de mercado. CryptoArepa informa, no recomienda.