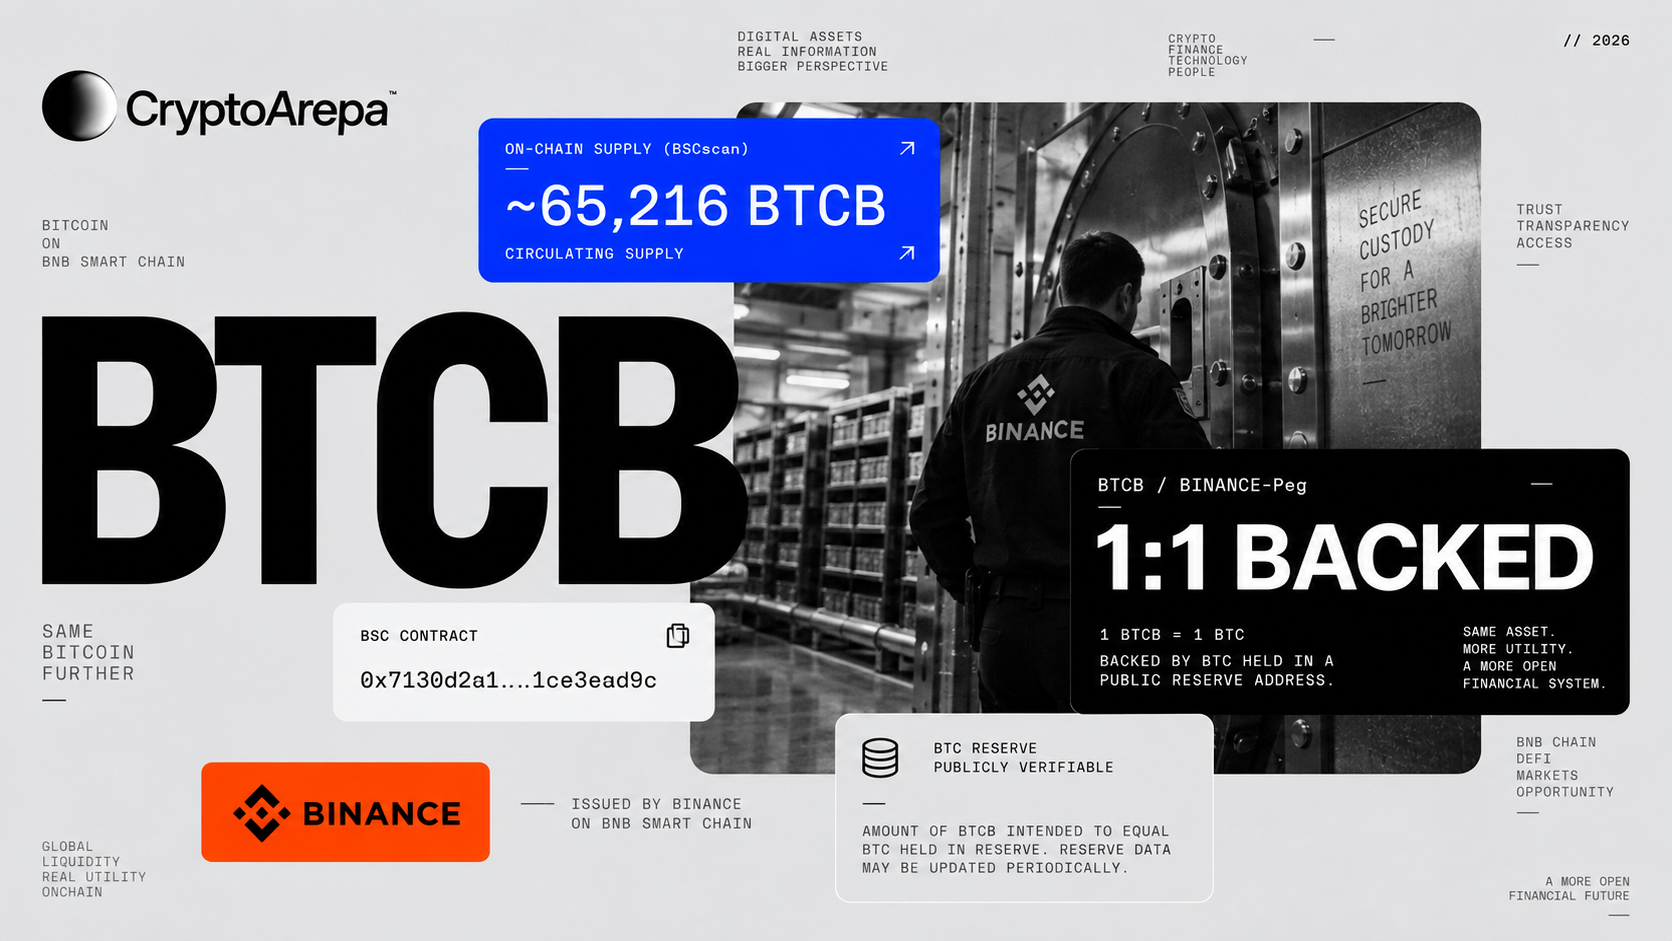
BTCB (Binance-Peg Bitcoin) es una versión tokenizada de Bitcoin: un token que representa el valor de un BTC real, pero que corre en una red distinta a la de Bitcoin. Usa el estándar BEP-20 (el formato de tokens de BNB Smart Chain, la red de contratos inteligentes de Binance) y está diseñado para representar 1 BTC por cada BTCB emitido, con el Bitcoin nativo correspondiente mantenido en custodia por Binance como respaldo.
Binance anunció el token el 17 de junio de 2019, originalmente sobre Binance Chain como token BEP-2 —el estándar nativo de esa red—, según reportó en su momento Yahoo Finance a partir del comunicado de Binance. Esa red, rebautizada después como BNB Beacon Chain, dejó de operar el 3 de diciembre de 2024 como parte de la migración BNB Chain Fusion, según la documentación oficial de BNB Chain. Por eso agregadores como CoinMarketCap todavía listan el activo como «Bitcoin BEP2», aunque la versión que circula y se usa hoy es el token BEP-20 sobre BNB Smart Chain (BSC), con contrato oficial 0x7130d2a12b9bcbfae4f2634d864a1ee1ce3ead9c.
Cómo funciona: emisión y redención
El mecanismo es centralizado y depende de un solo actor. Cuando BTC nativo entra al circuito de custodia que Binance destina a respaldar BTCB, Binance puede acuñar —es decir, emitir— la cantidad equivalente en BSC; en sentido inverso, redimir BTCB permite liberar el BTC nativo correspondiente, según describe el propio blog de BNB Chain. Fuera de ese circuito, BTCB también se compra y se vende en mercados secundarios como cualquier otro token, sin que cada transacción implique un movimiento de BTC nativo.
La emisión y la redención dependen únicamente del emisor: no es un sistema trustless (es decir, no elimina la necesidad de confiar en un tercero), a diferencia de otros diseños de Bitcoin envuelto (tokens que representan Bitcoin fuera de su propia red) que reparten esa función entre varios custodios independientes. Eso sí, como token BEP-20, BTCB permite usar valor equivalente a Bitcoin dentro de aplicaciones DeFi (finanzas descentralizadas: protocolos financieros que ejecutan sus reglas principalmente mediante contratos inteligentes, reduciendo la necesidad de un intermediario financiero tradicional) que no operan sobre la red de Bitcoin.
¿Está realmente respaldado 1:1? Lo que muestran las cifras
El 14 de septiembre de 2026, la oferta circulante de BTCB era de 65.216 tokens, según CoinMarketCap. Esa cifra no debe compararse sin más contra el saldo de cualquier dirección de Bitcoin asociada a Binance: rastreadores on-chain (analistas que estudian transacciones directamente en la blockchain) como BitInfoCharts asocian una dirección —3LYJfcfHPXYJreMsASk2jkn69LWEYKzexb, con un saldo de 68.200,006 BTC— a las reservas de Binance/BTCB, pero es una etiqueta de un catálogo de terceros: el proyecto GraphSense la clasifica de forma genérica como «billetera de reserva de Binance en BTC», no como una reserva declarada por Binance como exclusiva de BTCB.
Dividir esas dos cifras da una cobertura hipotética de aproximadamente 104,6% —unos 2.984 BTC de diferencia—, pero solo si se asume que el saldo completo de esa dirección corresponde en exclusiva a BTCB, algo que ninguna fuente oficial confirma. Tampoco ayuda que oferta circulante y saldo de una billetera casi nunca se miden en el mismo instante exacto: una diferencia de este tamaño no prueba por sí sola una sobrecolateralización real. Esa billetera concentra, de cualquier forma, alrededor de 0,34% de todo el Bitcoin en circulación, una cifra que da idea de la escala de lo que está en juego si el respaldo de BTCB dependiera únicamente de esa dirección.
Lo que Binance sí publica de forma oficial es otra cosa: su sistema de Proof of Reserves, verificable criptográficamente mediante árboles de Merkle y pruebas zk-SNARK que confirman balances agregados sin exponer la información individual de cada usuario. El reporte número 45, con corte al 1 de agosto de 2026, mostró una ratio de reserva de BTC de 100,25%: 658.293,119 BTC en billeteras on-chain frente a 656.644,187 BTC en saldos de usuarios, según recogen CryptoBriefing y BigGo Finance. Desde el 7 de enero de 2026, además, Binance cambió cómo calcula esos saldos de usuario para incluir también activos propios de la plataforma que antes quedaban fuera de la cuenta —un ajuste que la propia Binance reconoció que antes podía inflar la ratio mostrada. Eso significa que las ratios de 2026 posteriores a esa fecha no deben compararse sin cuidado con las de años anteriores.
Ese 100,25% tampoco aísla a BTCB: agrega todo el Bitcoin que Binance custodia frente a lo que le debe a sus usuarios en conjunto, sin distinguir cuánto de ese BTC respalda específicamente los BTCB en circulación frente a depósitos de BTC nativo que nada tienen que ver con el token. La lectura más precisa hoy es que BTCB usa un modelo de respaldo custodial 1:1 administrado enteramente por Binance, y que no existe todavía una prueba pública que aísle, de forma específica y verificable, una reserva dedicada exclusivamente a BTCB y separada del Proof of Reserves general de Binance.
Para qué se usa BTCB
El caso de uso es llevar exposición a Bitcoin dentro de aplicaciones DeFi que corren en BSC: préstamos con garantía (depositar BTCB para pedir prestado otro activo), participación en pools de liquidez (fondos compartidos que permiten intercambiar tokens entre sí), swaps (intercambios directos de un token por otro) y protocolos de rendimiento o yield (que pagan una tasa por depositar el token). Como token BEP-20, BTCB es compatible con cualquier protocolo de BSC sin necesidad de que ese protocolo opere directamente sobre la red de Bitcoin.
Riesgos y límites
El riesgo central es de emisor y custodia: solo Binance puede acuñar o quemar BTCB, y solo Binance controla el BTC nativo bloqueado como respaldo. Analistas on-chain pueden observar y verificar públicamente los movimientos de las direcciones involucradas, pero no existe un conjunto de custodios independientes que comparta el control de la reserva, ni un mecanismo descentralizado que pueda forzar una redención si Binance no puede procesarla. Si Binance enfrentara una restricción operativa, regulatoria o de solvencia, la capacidad de redimir BTCB dependería enteramente de esa misma entidad.
A eso se suma el riesgo del contrato inteligente (smart contract, el código que ejecuta automáticamente las reglas del token) y de la propia BNB Smart Chain: un fallo de seguridad en el contrato BEP-20 de BTCB o en la red donde corre añade una exposición que Bitcoin nativo no tiene.
Y si además BTCB se usa como garantía o liquidez dentro de un protocolo DeFi, se suman los riesgos propios de ese protocolo —fallos de oráculos, exploits del contrato del protocolo, liquidaciones automáticas o pérdidas dentro de un pool de liquidez—, que existen independientemente de BTCB y dependen del protocolo específico donde se use.
Esta pieza explica cómo funciona algo, no sugiere que lo uses. Los pasos, comisiones y requisitos descritos pueden cambiar sin aviso y dependen del proveedor y del país. Verifica en la fuente oficial antes de operar. CryptoArepa informa, no recomienda.