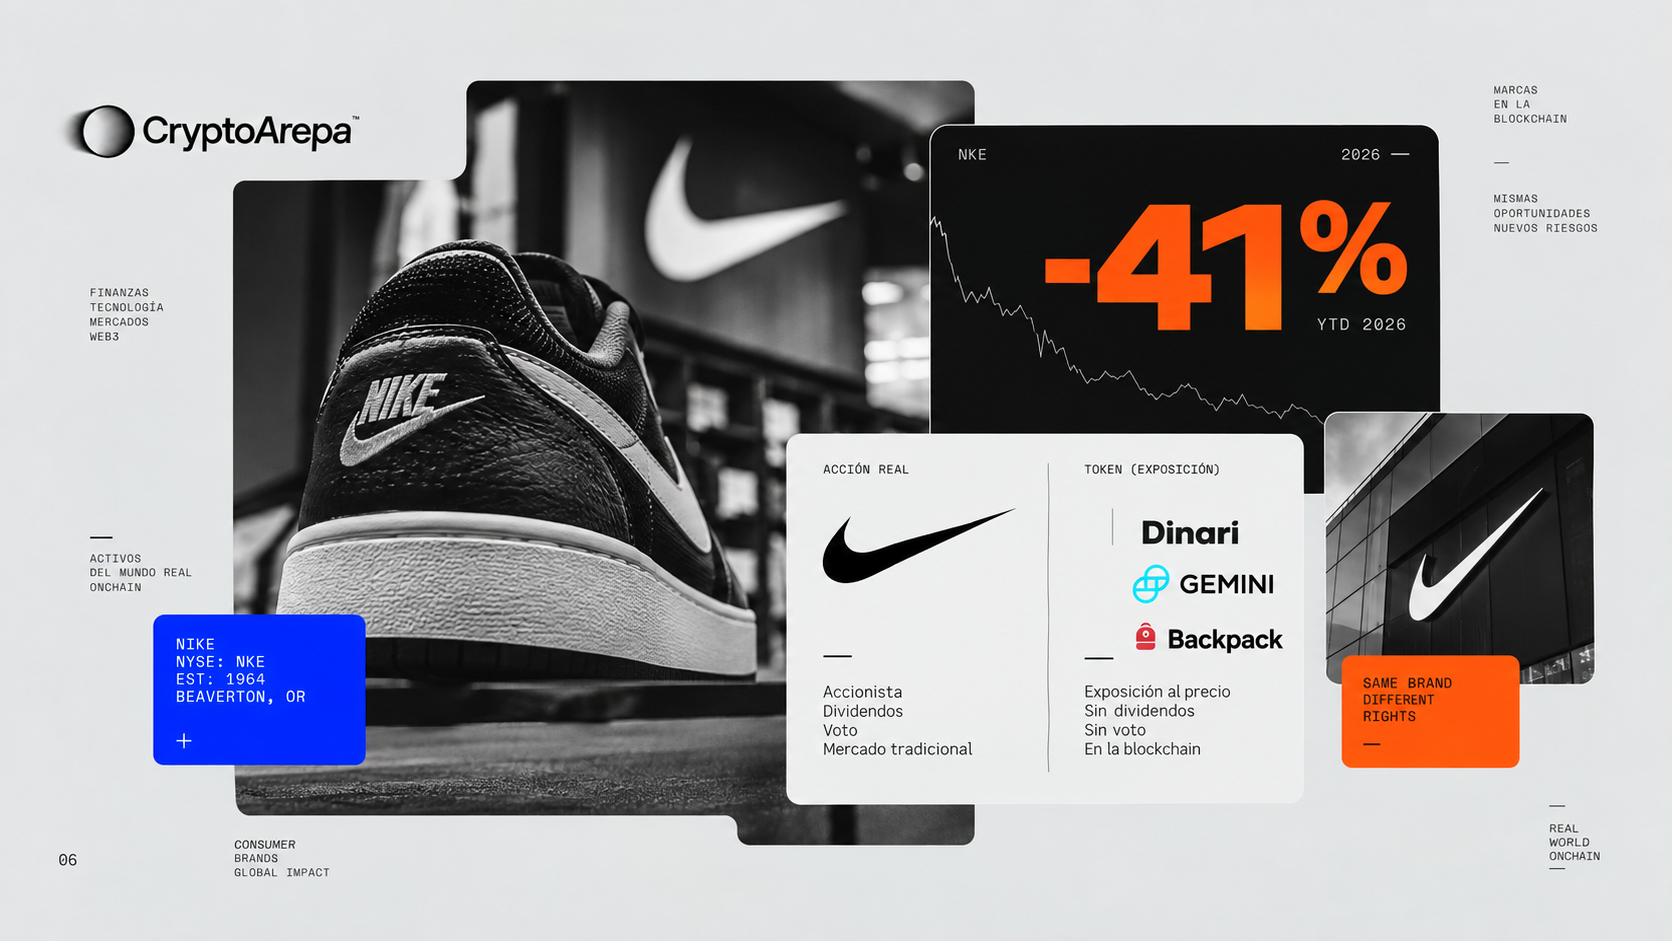
Nike perdió cerca del 41% de su valor en bolsa en lo que va de 2026, pero lo que está cambiando de verdad no es solo el precio: la acción ya tiene varias versiones tokenizadas, emitidas o distribuidas bajo estructuras distintas entre sí. Entre las que se pueden verificar hoy están Dinari, Gemini/Dinari, Backpack y Ondo. Que un token esté respaldado 1:1 —o diseñado para seguir 1:1 a una acción— no significa que su comprador tenga los mismos derechos que un accionista directo de Nike. Esa es la historia.
Antes del token: Nike cerró el 11 de septiembre de 2026 en 36,80 dólares, un 78% por debajo de su máximo histórico de cierre (172,49 dólares, el 5 de noviembre de 2021). El 21 de septiembre sale del S&P 100 tras 18 años —aunque sigue en el S&P 500—. Los ingresos del año fiscal 2026 quedaron prácticamente planos en 46.400 millones de dólares (-2% en moneda constante); mientras NIKE Direct cayó 6%, el negocio mayorista creció 6%, hasta 27.500 millones. El margen bruto del último trimestre subió a 49,2%, pero cerca de 900 de esos puntos básicos vinieron de una recuperación arancelaria de 986 millones de dólares, no de una mejora operativa.
Dónde existe hoy Nike tokenizada
- Dinari, que en agosto de 2026 habilitó compras con USDC mediante una integración con Circle, permite a inversionistas elegibles de EE.UU. comprar su dShare de Nike desde una wallet propia. Las acciones reales están en Alpaca Securities, un bróker miembro de FINRA, con auditorías independientes del respaldo 1:1.
- Gemini distribuye en la Unión Europea ese mismo producto de Dinari, no uno propio. Y aquí está el dato que más pesa: el propio documento legal de Gemini describe el instrumento como un contrato derivado OTC fabricado por Dinari —no una acción—, donde el comprador «no tiene derecho a la entrega del activo subyacente ni derechos equivalentes a los de un accionista directo», y asume riesgo de contraparte con Dinari.
- Backpack Securities, sobre Solana, lanzó su token de Nike en septiembre de 2026 y afirma que es redimible 1:1 por una acción tradicional; la custodia exacta y qué protecciones aplican al tenedor requieren revisar su documentación legal directamente.
- Ondo Stocks ofrece NKEon en Ethereum, BNB Chain y Solana, con las acciones en custodia de un bróker-dealer o trust company de EE.UU. Ondo es el más explícito de los cuatro: dice por escrito que sus tokens «no son ellos mismos acciones» y «no otorgan a su tenedor el derecho a recibir el activo subyacente» —solo exposición económica. Prohibido para personas de EE.UU.
Un dato que contradice la idea de que «todo el cripto ya tiene a Nike»: Kraken, que ofrece una amplia lista de xStocks, no incluye actualmente a Nike entre ellos.
| Dinari | Gemini/Dinari | Backpack | Ondo | |
|---|---|---|---|---|
| Acceso | EE.UU. elegibles | Unión Europea | Global (según KYC) | Fuera de EE.UU. |
| ¿Derecho a la acción real? | Redención en efectivo | No, es un derivado | Afirma 1:1 | No, expresamente |
| Riesgo principal | Contraparte Dinari | Contraparte Dinari | Custodia sin verificar | Contraparte Ondo |
Comprar el token no siempre es comprar la acción
Ni Dinari ni ninguno de sus distribuidores entregan la acción física al redimir: liquidan la posición y devuelven el valor en efectivo o stablecoins. Ondo lo dice de forma explícita para su propio producto; Gemini lo hereda de su contrato con Dinari. Backpack es el único que promete conversión directa a la acción tradicional, pero es también el que menos documentación pública tiene sobre su custodia.
Tampoco todas cotizan igual fuera del horario de Wall Street. Ondo, por ejemplo, distingue entre negociar el token de forma libre entre wallets —posible las 24 horas— y pedirle a la plataforma que lo cree o lo redima directamente, que solo opera 24/5 para la mayoría de sus activos. Sin un mercado real abierto en Nueva York para anclar el precio, el token puede despegarse temporalmente del último valor conocido de NKE durante la noche o el fin de semana; cuánto se despega, y qué tan rápido converge al reabrir el mercado, es la prueba práctica de qué tan sólido es el respaldo detrás de cada uno.
La señal más grande no viene de Nike, sino de quién está apostando por esta infraestructura: el 10 de septiembre, Nasdaq invirtió 100 millones de dólares en Payward, la empresa matriz de Kraken, específicamente para desarrollar infraestructura de acciones tokenizadas. Nike es apenas el caso de prueba de algo más grande: si Wall Street empieza a construir sus propios rieles hacia la blockchain, o si la tokenización de acciones se queda como un producto de nicho para quien ya opera en cripto.
CryptoArepa no tiene relación con los productos mencionados más allá de la señalada. Compara opciones, revisa comisiones y decide según tu situación. Informamos, no recomendamos.