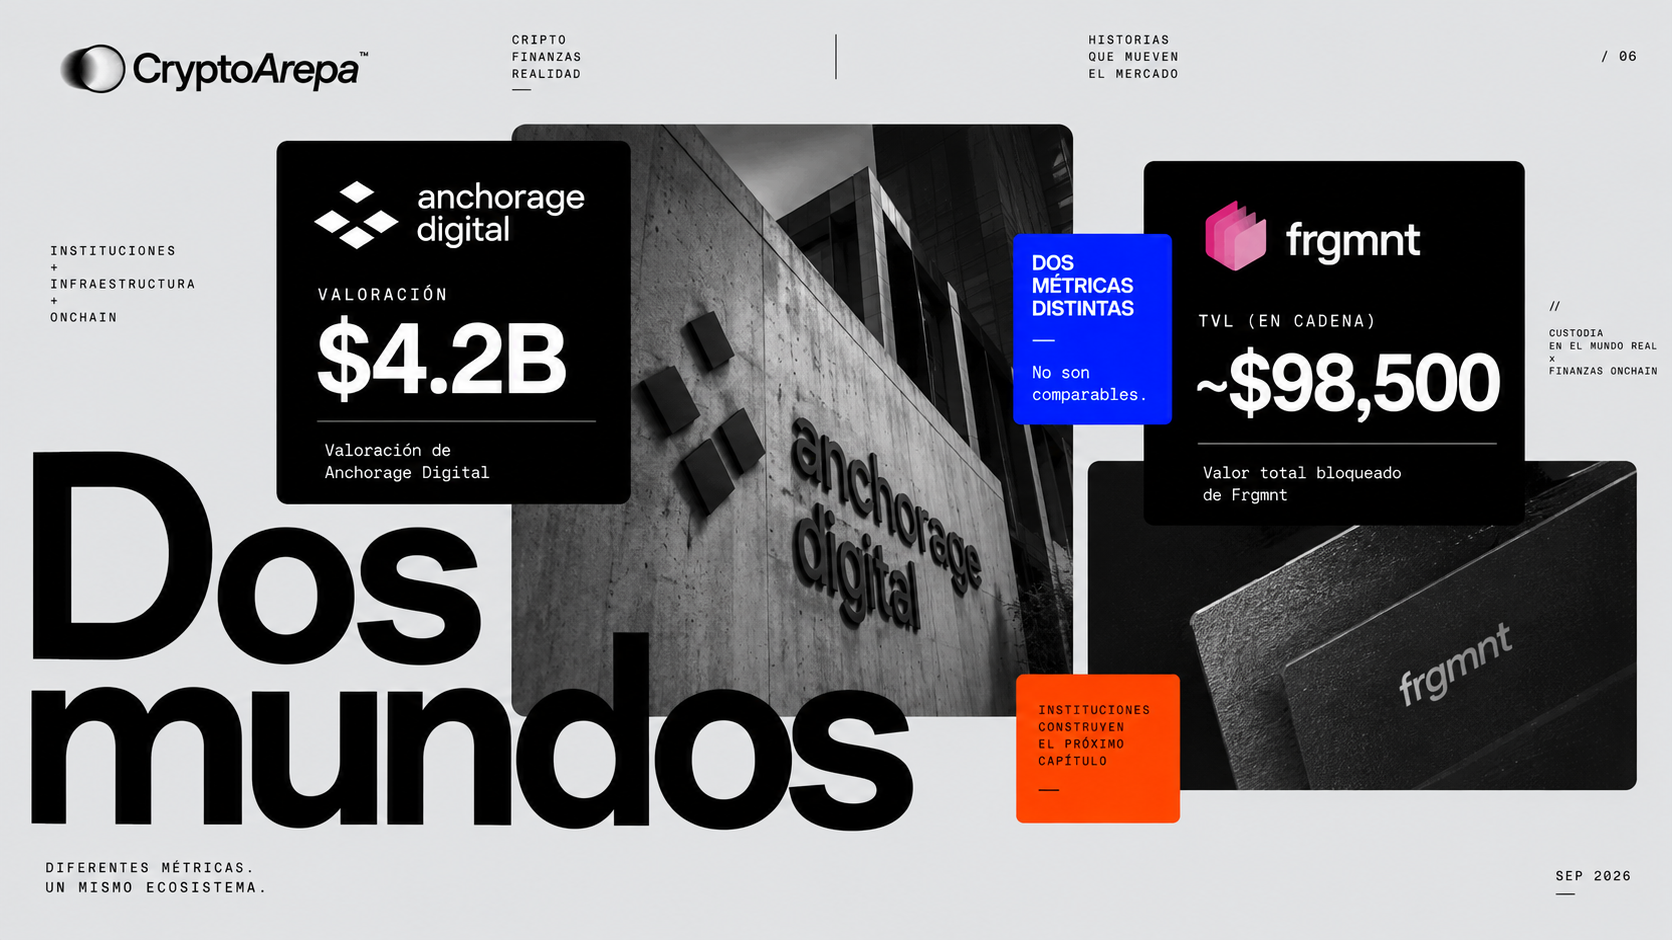
Anchorage Digital anunció el 11 de septiembre de 2026 que sus clientes institucionales elegibles ya pueden mantener, acuñar, canjear, hacer staking y deshacer el staking de fUSD y sfUSD —los activos del protocolo de stablecoins Frgmnt— directamente desde su plataforma de custodia, sin montar una infraestructura separada. La tesis detrás del anuncio no es que Frgmnt haya alcanzado escala institucional: es que la infraestructura regulada llegó antes que esa escala, y antes que el protocolo tenga un historial de seguridad maduro.
El tamaño real detrás del anuncio
Anchorage Digital —el grupo, a través de su matriz Anchor Labs, Inc.— fue valorado en 4,200 millones de dólares tras una inversión estratégica de 100 millones de dólares de Tether en febrero de 2026. Ese valor corresponde al grupo, no específicamente a Anchorage Digital Bank N.A., la entidad con carta federal regulada por la Office of the Comptroller of the Currency (OCC, el regulador bancario federal de Estados Unidos) que es la que ofrece la custodia.
Frgmnt, en cambio, registra actualmente unos 98,500 dólares en valor total bloqueado (TVL, la suma de todos los fondos depositados en el protocolo), según DefiLlama. La propia plataforma advierte que esa cifra puede estar contada dos veces: el colateral de Frgmnt no se queda estático, sino que se despliega en estrategias externas de préstamo, por lo que el mismo dinero puede aparecer registrado tanto en el TVL de Frgmnt como en el del protocolo que lo recibe.
Cómo se genera el rendimiento
Según la documentación técnica de Frgmnt, fUSD no está respaldado únicamente por USDC: se acuña 1:1 contra una cesta diversificada de stablecoins (USDC, DAI, USDT, entre otras) con asignación dinámica según el riesgo y el rendimiento de cada una en tiempo real. Ese colateral se despliega a través de un «Meta Vault» hacia mercados de préstamo descentralizado —la documentación identifica integraciones con Aave, Morpho y Compound V3, además de Uniswap para operaciones de intercambio y liquidez.
Quien hace staking de fUSD recibe sfUSD, un token que la documentación describe como no transferible. El protocolo cobra una comisión de desempeño del 20% sobre el rendimiento generado; el 80% restante se reinvierte automáticamente en la posición del usuario. No hay comisión por acuñar ni por canjear fUSD, pero deshacer el staking de sfUSD implica un período de espera obligatorio de 24 horas antes de recuperar el fUSD original.
Lo que dice la auditoría
CertiK le da a Frgmnt un puntaje Skynet de 71.75 sobre 100 (calificación BBB) y lo clasifica todavía como «Pre-Launch». Su auditoría más reciente, de marzo de 2026, registró 93 hallazgos: 1 crítico, 20 mayores, 25 medios y 28 menores, todos marcados como resueltos; de 17 hallazgos informativos, 14 se resolvieron y 3 quedaron como «reconocidos» sin resolver. Además, CertiK identificó dos hallazgos de centralización —uno sobre permisos de actualización del contrato y otro sobre privilegios administrativos— que también figuran como «reconocidos», es decir, aceptados por el equipo en lugar de eliminados. CertiK no ha verificado la identidad del equipo de Frgmnt y el protocolo no tiene programa de recompensas por vulnerabilidades activo.
Qué cambia con Anchorage y qué no
La custodia regulada resuelve un problema operativo real para una institución: no tener que construir un arreglo de custodia propio para tocar fUSD. Lo que no hace es convertir el rendimiento de sfUSD en algo garantizado. Ese rendimiento sigue dependiendo de lo que pase en Aave, Morpho y Compound, de que el colateral diversificado mantenga su paridad, y de dos permisos administrativos que la propia auditoría marca como riesgo aceptado, no resuelto. Aurélien Roussel, cofundador y CEO de Frgmnt, dijo en el anuncio que «las instituciones necesitan acceder a productos financieros onchain a través de infraestructura que cumpla con sus requisitos operativos y de custodia». Esa infraestructura ya existe. La escala y el historial de seguridad del protocolo que hay detrás, todavía no.
La señal a observar: si el TVL de Frgmnt crece de forma sostenida en los próximos meses sin que aparezcan nuevos hallazgos críticos, la apuesta de Anchorage —llegar temprano a la infraestructura— se valida. Si en cambio uno de los dos permisos administrativos «reconocidos» se traduce en un incidente, la historia pasa a ser otra.
Las cifras citadas provienen de las fuentes indicadas y responden a la metodología de cada una: distintos proveedores miden distinto y sus estimaciones pueden diferir. Se reproducen como dato, no como veredicto de mercado. CryptoArepa informa, no recomienda.