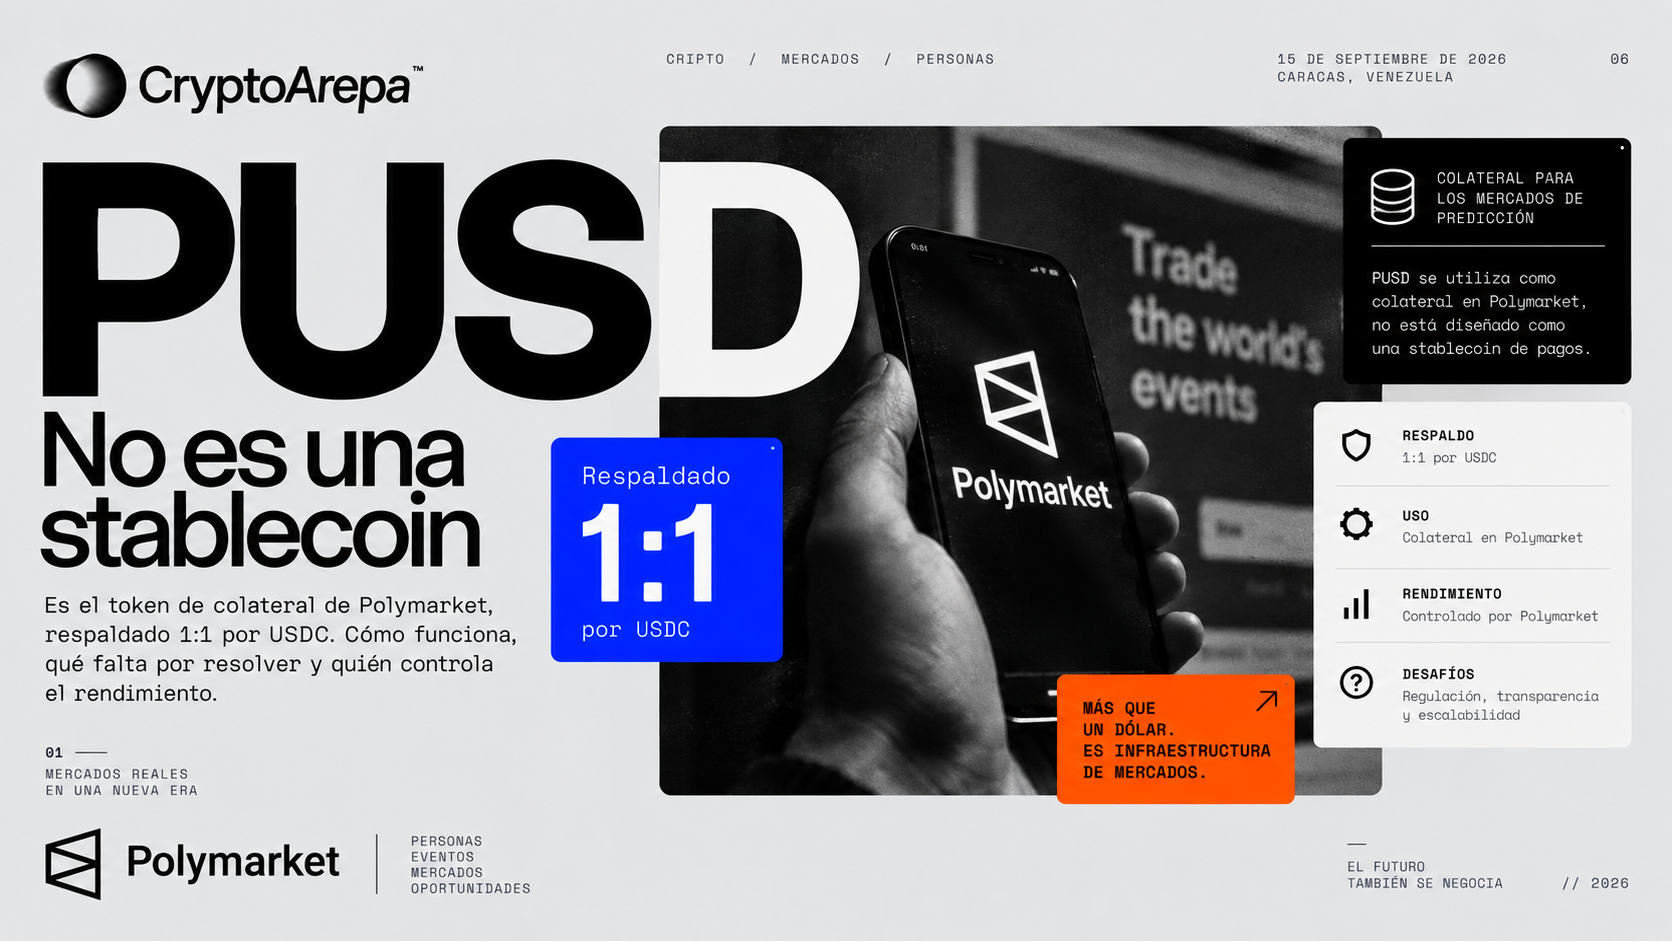
PUSD (Polymarket USD) no es una stablecoin independiente como USDC o USDT: es el token de colateral que Polymarket usa para negociar y liquidar sus mercados de predicción. Es un ERC-20 en Polygon que representa un derecho sobre USDC, no un dólar digital nuevo. Lo introdujo el 28 de abril de 2026 como parte de una actualización mayor de su infraestructura de trading.
Qué es Polymarket y por qué necesitaba este token
Polymarket es un mercado de predicción: los usuarios negocian posiciones sobre el resultado de eventos futuros —elecciones, decisiones de bancos centrales, resultados deportivos— en un libro de órdenes donde negocian entre sí, no contra la plataforma. Cada posición se representa con tokens del Conditional Token Framework (CTF), el estándar de Polymarket para dividir un evento en resultados posibles (por ejemplo, «Sí» y «No»), y cada par está totalmente respaldado por el colateral correspondiente. Hasta abril de 2026 ese colateral era USDC.e, la versión de USDC que llega a Polygon a través de un puente entre blockchains. Ese día, Polymarket puso en producción CTF Exchange V2 —un exchange reconstruido con nuevo libro de órdenes, nuevo cálculo de comisiones y menor costo de gas (la comisión que cobra la red por procesar una transacción)— y con él, PUSD como colateral.
Qué es exactamente PUSD
La documentación oficial de Polymarket lo describe como «un wrapper ERC-20 estándar que representa un derecho sobre USDC» —no como una stablecoin comparable directamente con USDC o USDT—. Tiene seis decimales y vive en Polygon. La diferencia importa: USDC lo emite Circle y tiene sus propias reservas; PUSD es una capa que representa el colateral que Polymarket usa internamente, con un contrato que fija la relación entre el token y el activo subyacente y permite deshacer esa relación cuando el usuario quiere salir.
Cómo se crea y qué lo respalda
PUSD se acuña depositando USDC.e en un contrato inteligente (un programa que ejecuta reglas automáticamente, sin que una persona intervenga) llamado CollateralOnramp: por cada USDC.e que entra, se emite la misma cantidad de PUSD. Polymarket es explícito en el punto que suele ser la primera pregunta de cualquier cobertura de stablecoins: no hay peg algorítmico ni reserva fraccionaria; el respaldo 1:1 lo impone el contrato on-chain, verificable por cualquiera en el explorador de bloques de Polygon, no una promesa de la empresa. La propia documentación publica las direcciones de los tres contratos —el token PUSD, el CollateralOnramp y el CollateralOfframp—, así que quien quiera comprobar el respaldo no tiene que confiar en la palabra de Polymarket: puede leer el contrato directamente.
Aquí aparece un matiz que la nota de prensa no explica: el contrato de entrada sigue recibiendo USDC.e, pero Polymarket describe a PUSD como respaldado por USDC a secas. La pieza que conecta ambas cosas es un acuerdo separado, anunciado el 5 de febrero de 2026, en el que Circle se asoció con Polymarket para migrar su infraestructura de liquidación de USDC.e hacia USDC nativo. Es decir: PUSD es la capa que ve el usuario; por debajo, Polymarket está en transición hacia liquidar con el USDC que emite Circle directamente, no con la versión puenteada.
Se puede sacar de Polymarket, pero con un paso extra
A diferencia de lo que podría parecer, PUSD sí es transferible —es un ERC-20 estándar— y Polymarket permite retirarlo hacia otras redes (Ethereum, Arbitrum, Base, Solana, Bitcoin, Tron, entre otras). Al retirar, el contrato CollateralOfframp deshace el PUSD a USDC.e y ese USDC.e se convierte a USDC nativo mediante un pool de Uniswap v3 en Polygon. Lo que no existe hoy es un mercado externo para PUSD: Polymarket dice explícitamente que no tiene planes de listarlo en exchanges. Su utilidad está diseñada para vivir dentro de la plataforma, no para circular como USDC o USDT.
Quién se queda con el rendimiento de las reservas
Es la pregunta obligada de cualquier cobertura forense de una stablecoin, y aquí conviene no adelantarse a la evidencia. El USDC que respalda a PUSD puede generar rendimiento porque Circle mantiene sus reservas en efectivo, depósitos bancarios y activos de corto plazo como letras del Tesoro. Pero no hay evidencia pública de que Polymarket capture ese rendimiento para sí. El anuncio de la asociación con Circle habla de llevar «la utilidad y velocidad de USDC» a los usuarios de Polymarket, y de un estándar de liquidación «más eficiente en capital e institucionalmente alineado» —nada sobre reparto de intereses—. Lo que sí es cierto es que, al controlar el token de colateral y sus contratos, Polymarket gana control técnico sobre esa capa; eso no equivale a demostrar que se queda con el float que antes iba a la infraestructura del puente.
Los riesgos que quedan
El contrato puede imponer la relación 1:1 on-chain, pero eso no borra otros riesgos. El económico: PUSD depende de que USDC siga siendo convertible, y de la solidez de las reservas que reporta Circle. El de contrato inteligente: CTF Exchange V2 fue auditado por Quantstamp y Cantina, y tiene un programa de recompensas por errores de hasta US$5 millones en Cantina, pero ninguna auditoría elimina el riesgo por completo. El de infraestructura: retirar PUSD implica pasar por un pool de Uniswap v3 que puede agotar su liquidez momentáneamente, obligando a retirar en montos más pequeños o esperar. Y el de liquidez externa: PUSD no tiene mercado fuera de Polymarket, así que no es comparable en ese sentido con USDC o USDT.
Esta pieza explica cómo funciona algo, no sugiere que lo uses. Los pasos, comisiones y requisitos descritos pueden cambiar sin aviso y dependen del proveedor y del país. Verifica en la fuente oficial antes de operar. CryptoArepa informa, no recomienda.