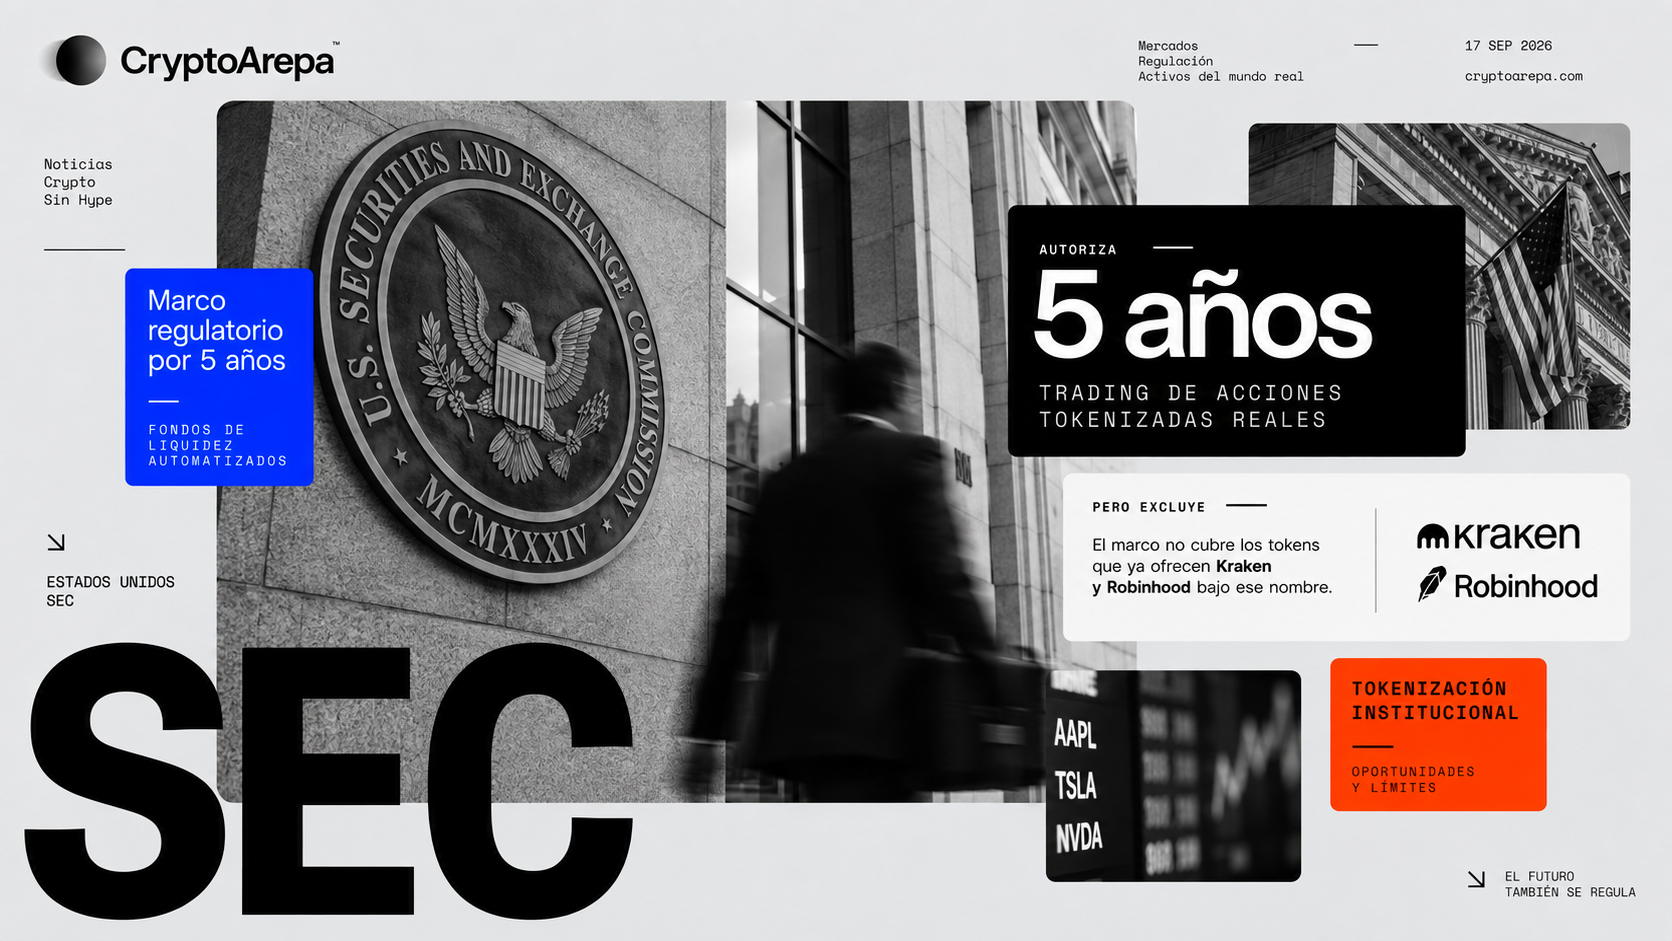
La Comisión de Bolsa y Valores de Estados Unidos (SEC) publicó el 17 de septiembre de 2026 la «Exención de Innovación»: una autorización temporal de cinco años, contados desde su publicación en el Registro Federal, para que ciertas plataformas -los Tokenized Securities Venues, o TSV- operen fondos de liquidez automatizados (AMM) que negocien versiones tokenizadas de acciones que ya cotizan en bolsas reguladas de Estados Unidos (NMS stock, como NYSE o Nasdaq). La SEC no está aprobando acciones tokenizadas una por una: está eximiendo a esas plataformas de operar como si fueran una bolsa tradicional, bajo condiciones específicas.
«La SEC está dando un paso significativo, dentro de su autoridad estatutaria, para traer los mercados de capital de Estados Unidos a la era digital», dijo el presidente de la SEC, Paul Atkins. También aclaró algo clave: «las disposiciones contra el fraude y la manipulación de las leyes federales de valores aplican en su totalidad a toda actividad de valores en estos mercados». La exención no es una zona sin reglas.
Lo que sí autoriza, y lo que exige
El acceso a la plataforma es permissioned: solo participantes autorizados operan en el fondo de liquidez. Pero el código que corre ese mercado debe ser público, auditable y estar desplegado en una blockchain pública y sin permiso. Son dos capas distintas: quién entra a operar, y dónde corre el software.
El token debe darle al comprador los mismos derechos que una acción tradicional: dividendos, voto y participación en caso de liquidación. Quedan excluidos los productos que solo replican el precio sin dar esos derechos.
Hay límites de tamaño. Las acciones elegibles se dividen en dos niveles: Nivel 1, hasta 75 símbolos por plataforma con tope de 0.25% del volumen diario promedio de cada acción; Nivel 2, hasta 250 símbolos con tope de 2.5%. Para una acción muy líquida como Nvidia, el límite del Nivel 1 equivale a unas 300,000 acciones tokenizadas al día, una fracción del volumen real.
Y hay dos avisos de 30 días distintos, no uno solo. Antes de empezar a operar, el TSV debe publicar aviso en su sitio con al menos 30 días calendario de anticipación. Por separado, antes de listar la acción de un emisor no afiliado, debe notificarlo por escrito y darle oportunidad de objetar.
El matiz que casi nadie contó
Para un inversionista en Argentina, México, Colombia o Perú que ya opera con Kraken o con los Stock Tokens de Robinhood, el anuncio puede sonar a que la SEC bendijo lo que ya usa. No es así. Kraken dice de sus propios xStocks que «no confieren derechos tradicionales de accionista como el voto» y que sus titulares no tienen «ningún reclamo legal sobre las acciones subyacentes ni sobre activos residuales» en liquidación. Robinhood es igual de explícito: sus Stock Tokens son valores de deuda tokenizados, emitidos por una entidad en Jersey, que dan «exposición económica» pero no «derechos legales ni beneficiarios» sobre la acción real. Que un producto esté respaldado 1:1 por una acción no significa que el comprador sea accionista de esa empresa.
Carlos Domingo, cofundador y CEO de Securitize, calificó la medida como «extremadamente positiva porque da una forma de tradear acciones tokenizadas reales». Joris Delanoue, cofundador y CEO de Fairmint, resaltó el otro lado del mecanismo: «el veto del emisor es la salvaguarda clave», dijo sobre el derecho de una empresa a rechazar que un tercero tokenice sus acciones sin su acuerdo.
Por qué la ventana es temporal
La exención llegó dos días después de que el Senado no lograra los 60 votos para avanzar la Digital Asset Market Clarity Act: la votación procesal del 15 de septiembre terminó 49-50, sin apoyo demócrata. No fue un rechazo definitivo de la ley, sino el fracaso de una moción para llevarla a debate. Atkins conectó ambos hechos sin rodeos: la SEC actúa «dentro de su autoridad estatutaria» mientras el Congreso no pudo avanzar.
La diferencia importa: una exención administrativa no es una ley. La propia SEC la describe como un paso para ganar experiencia: «este paso interino debe ir seguido de una reglamentación duradera», dijo Atkins, e invitó a comentarios públicos sobre «todos los aspectos de la Exención de Innovación» antes de considerar cambios.
Qué mirar
La señal a seguir no es que una plataforma anuncie un producto «tokenizado»: es que un TSV opere de verdad bajo estas condiciones -acceso permissioned, límites de Nivel 1/2, derechos reales para el token- y que algún emisor ejerza su derecho a objetar. Eso, junto con si el Congreso retoma la Clarity Act antes de que la exención cumpla cinco años, dirá si esto queda como mercado permanente o como el experimento regulatorio de 2026.
Este artículo es periodismo informativo y no constituye asesoría legal ni financiera. Las implicaciones regulatorias varían según el país del lector.