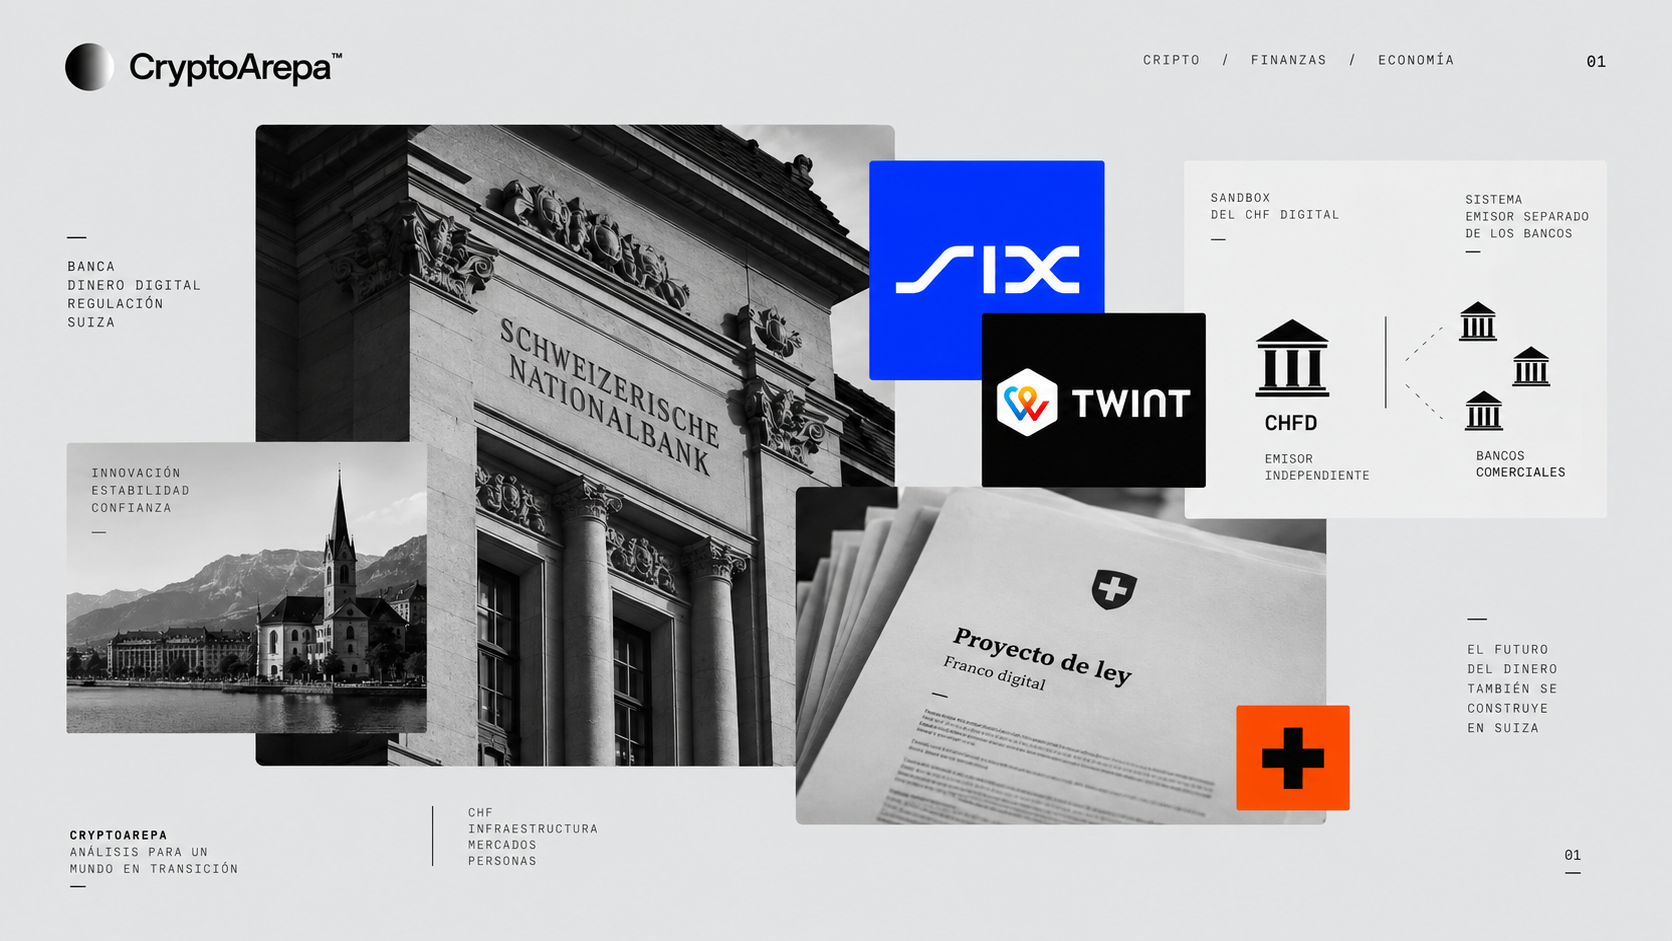
Nueve instituciones suizas están probando una stablecoin en francos cuya ley específica todavía no existe. El 8 de septiembre de 2026, UBS anunció que la infraestructura de mercado SIX y la aplicación de pagos TWINT se sumaron al sandbox del CHFD, un entorno de prueba controlado con participantes restringidos y topes de transacción. Lo llamativo no es la noticia, sino la arquitectura: el emisor no es un banco, sino una sociedad separada creada en 2024, exactamente lo que propone el proyecto de ley que Suiza sigue evaluando y que la banca ya cuestiona.
Qué cambió el 8 de septiembre y qué no
El comunicado vende la «entrada en fase de pruebas» como hito, pero la misma fuente reconoce que el CHFD está técnicamente activo desde finales de junio de 2026. La novedad real es la composición: a los seis bancos de abril de 2026 (UBS, PostFinance, Sygnum, Raiffeisen, Zürcher Kantonalbank y BCV) y a Swiss Stablecoin AG se suman un operador de bolsa y una aplicación de pagos. Ya no es un experimento solo bancario. La fase corre hasta finales de 2026 y, según la misma primaria, «no constituye una decisión sobre la futura introducción de una stablecoin en francos».
¿Y las reservas, dónde están?
El comunicado de UBS no lo dice. La respuesta está en el sitio del propio emisor, Swiss Stablecoin AG, y hay que leerla como lo que es: la versión del emisor, sin auditoría publicada. Según esa fuente, cada CHFD está cubierto al 100% por depósitos en francos suizos, mantenidos íntegramente en efectivo en un banco suizo regulado y separados de los fondos operativos de la empresa. El volumen se mantiene deliberadamente por debajo de un millón de francos.
La mecánica responde una pregunta que la cobertura no hizo: sí hay dinero real. Un banco participante transfiere francos y recibe los tokens; al redimir, devuelve los CHFD y recupera los francos completos. Solo bancos participantes acuñan y redimen, y solo billeteras registradas en una lista de permitidos, que verifica la identidad de cada titular antes de dejarlo operar, pueden recibir o transferir la moneda. El token corre como ERC-20 sobre Ethereum, el estándar más usado para emitir monedas en esa red.
Lo que sigue sin respuesta pública: el nombre del banco custodio y cualquier verificación externa del respaldo. Con menos de un millón de francos el riesgo es acotado; el precedente pesa más que el monto.
La ley que todavía no existe
Suiza no tiene hoy un régimen específico para stablecoins. El Consejo Federal abrió el 22 de octubre de 2025 una consulta para modificar la Ley de Instituciones Financieras y crear dos licencias nuevas: instituciones de pago, únicas autorizadas a emitir medios de pago cripto de valor estable vinculados a una moneda estatal, e instituciones cripto, para custodia y negociación. La consulta cerró el 6 de febrero de 2026 y el mensaje al Parlamento no se ha publicado.
El punto más polémico: los bancos no podrían emitir directamente, sino a través de una entidad jurídica separada con licencia de institución de pago. La Asociación Suiza de Banqueros respondió el 11 de febrero de 2026 que apoya la ley en principio, pero que «los bancos deberían poder emitir stablecoins directamente», y que obligarlos a una entidad aparte sería una solución única de Suiza que la MiCA europea no impone.
Aquí está el matiz que ningún medio en español cruzó. La estructura del CHFD ya se parece al borrador: emite CHFD Infrastruktur AG, filial al 100% de Swiss Stablecoin AG, inscrita en el registro mercantil el 9 de octubre de 2024 con un objeto social que incluye «la emisión, redención y distribución de medios de pago basados en DLT», la tecnología de registro distribuido detrás de las cadenas de bloques. La sociedad existía dieciocho meses antes del sandbox. Según el emisor, está afiliada a la VQF, una organización de autorregulación reconocida por FINMA, y el supervisor fue informado de antemano. Eso no es una licencia ni una aprobación: es el régimen general vigente.
Dicho con precisión: UBS no emite porque la ley se lo prohíba, porque esa ley no existe. El consorcio eligió una arquitectura que encaja con el borrador, mientras el gremio de esos mismos bancos pide cambiarlo.
Qué confirmaría o refutaría la tesis
Dos señales con fecha. Primera: cuando el Consejo Federal publique el mensaje al Parlamento, si la obligación de emitir vía entidad separada sobrevive, el CHFD llega con la estructura ya montada; si cae por presión del sector, el diseño actual pierde su ventaja. Segunda: el informe de hallazgos de finales de 2026. Si nombra al banco custodio y publica una verificación del respaldo, el piloto habrá probado algo más que tecnología. Si no, habrá probado que se puede mover un franco digital sin responder la pregunta de siempre.
Este artículo es periodismo informativo y no constituye asesoría legal ni financiera. Las implicaciones regulatorias varían según el país del lector.