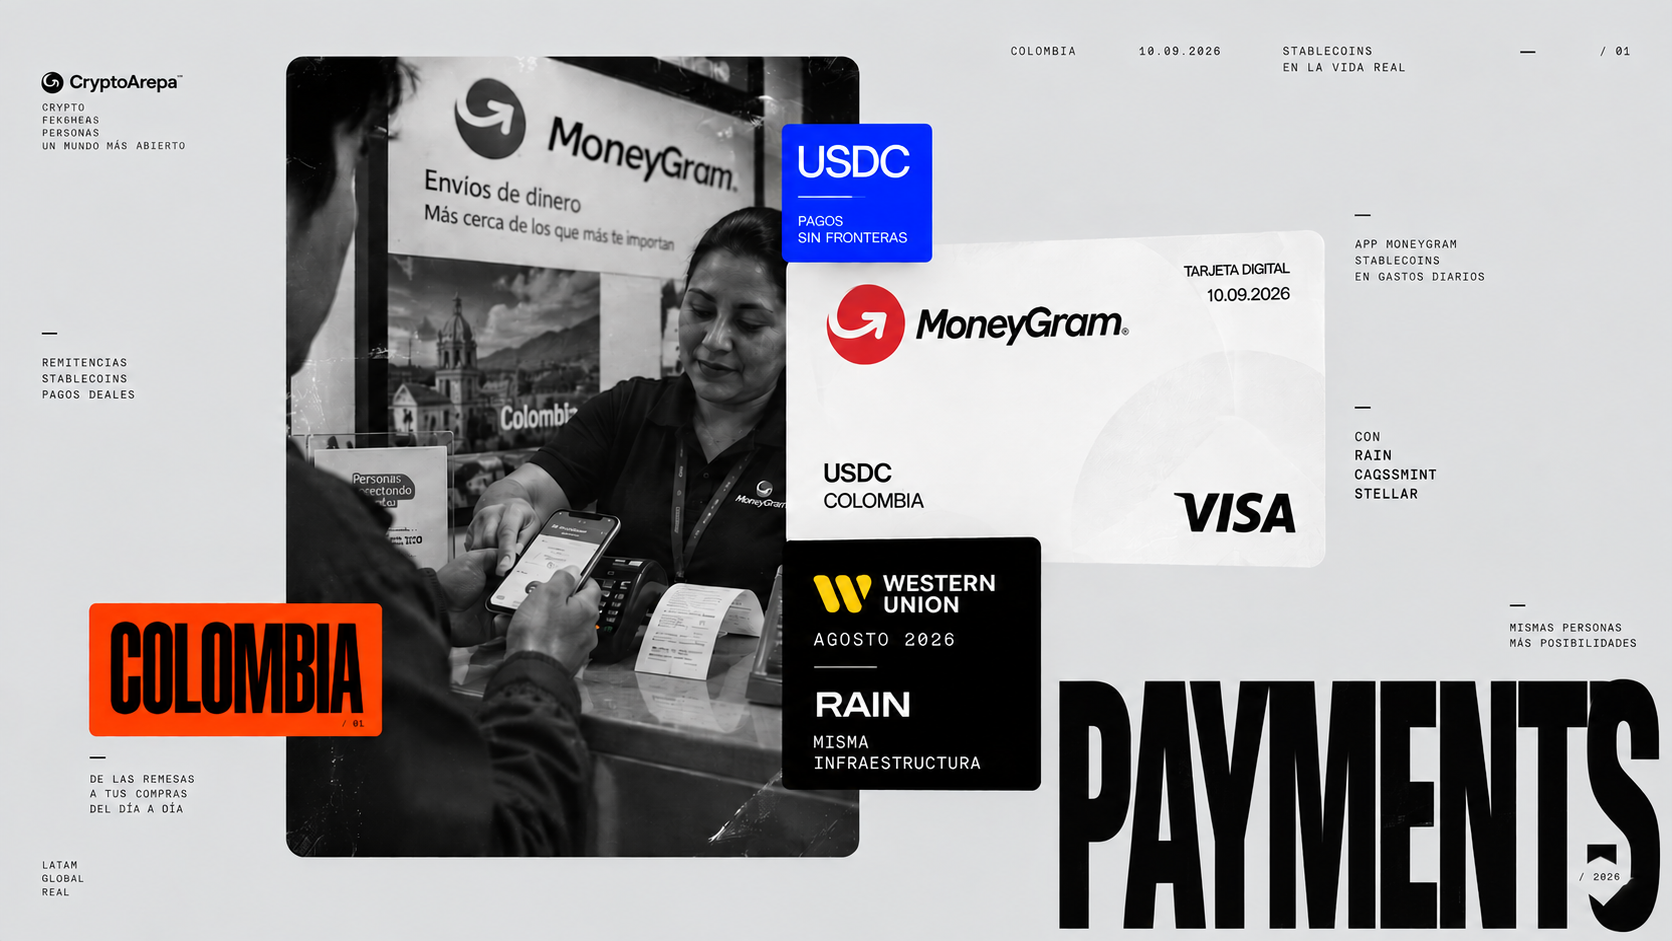
MoneyGram y Western Union están corriendo la misma carrera: convertir el saldo de una stablecoin en gasto cotidiano a través de una tarjeta Visa, sin que el usuario tenga que pensar en blockchains. La diferencia no es quién llegó primero —fue Western Union, el 4 de agosto de 2026— sino en qué activo y qué red apostó cada una, y qué falta todavía por resolver en ambas.
Los mismos socios, apuestas distintas
MoneyGram lanzó el 10 de septiembre de 2026 la MoneyGram Card, una tarjeta Visa disponible primero en Colombia y solicitable desde la aplicación de la empresa. El saldo está denominado en USDC, la stablecoin de Circle, y corre sobre la red Stellar. La infraestructura la construyeron Rain (pagos con stablecoins) y Crossmint (wallet); Visa aporta la red de comercios. La tarjeta puede añadirse a Apple Wallet y Google Wallet, y para acceder el usuario debe estar en un mercado habilitado y completar el proceso de verificación de identidad (KYC) de la empresa.
Cinco semanas antes, Western Union había lanzado Stablecard con el mismo socio de infraestructura, Rain, pero con una arquitectura distinta: el saldo está en USDPT, una stablecoin emitida por Anchorage Digital Bank —un banco fiduciario nacional supervisado por la Office of the Comptroller of the Currency— sobre la red Solana. Stablecard arrancó en 37 mercados y apunta a superar los 60 antes de fin de año, muy por delante del único país con el que debuta MoneyGram.
La aclaración que faltaba: MGUSD todavía no es parte de esto
MoneyGram tiene su propia stablecoin, MGUSD, lanzada en junio de 2026 sobre la misma red Stellar usando la infraestructura de Bridge, la compañía de stablecoins que compró Stripe. Pero Bridge y MGUSD no forman parte de la tarjeta todavía: para la MoneyGram Card, la empresa nombra solo a Rain, Crossmint y Stellar como socios. La compañía dice que planea sumar MGUSD como respaldo más adelante, sin fecha confirmada. Conviene no mezclar ambos anuncios, algo que hizo parte de la cobertura inicial en inglés.
La MoneyGram Card tampoco es la primera tarjeta de la empresa: hasta diciembre de 2025 existió MoneyGram Account, una cuenta en dólares fiduciarios con tarjeta Visa emitida por Pathward, que fue discontinuada. La nueva tarjeta reemplaza esa arquitectura fiat por una respaldada en stablecoins — la propia MoneyGram aclara que no es una cuenta bancaria tradicional ni un producto de débito convencional.
Lo que ninguna de las dos publicó
Ni MoneyGram ni Western Union han dado a conocer comisiones, spread cambiario ni límites de gasto de sus tarjetas. MoneyGram sí detalla una vía de salida a efectivo: el usuario puede transferirse fondos a sí mismo dentro de la aplicación y retirar moneda local en un punto MoneyGram — la red física de casi 480.000 ubicaciones que la empresa reporta en su propio sitio corporativo (el comunicado de lanzamiento la redondeó a «casi 500.000»).
Para alguien que recibe una remesa en Colombia, la comparación real todavía no tiene todos sus números: remesa a efectivo directo, frente a remesa a USDC y gasto con la tarjeta, frente a mover ese saldo a una wallet propia. Sin comisión ni spread publicados, hoy no se puede saber cuál de las tres rutas sale más barata — y esa cifra, no el anuncio del lanzamiento, es la que de verdad decide si el producto compite.
La señal a observar no es cuál empresa «llegó primero» — eso ya lo resolvió Western Union. Es si alguna de las dos publica su comisión real y su spread cambiario antes de expandirse a un segundo país. Si ninguna lo hace mientras sigue anunciando nuevos mercados, la carrera se está corriendo por titulares, no por producto.
Lo que lees es análisis periodístico basado en datos verificados, no una predicción ni recomendación de inversión. CryptoArepa analiza, tú decides.